
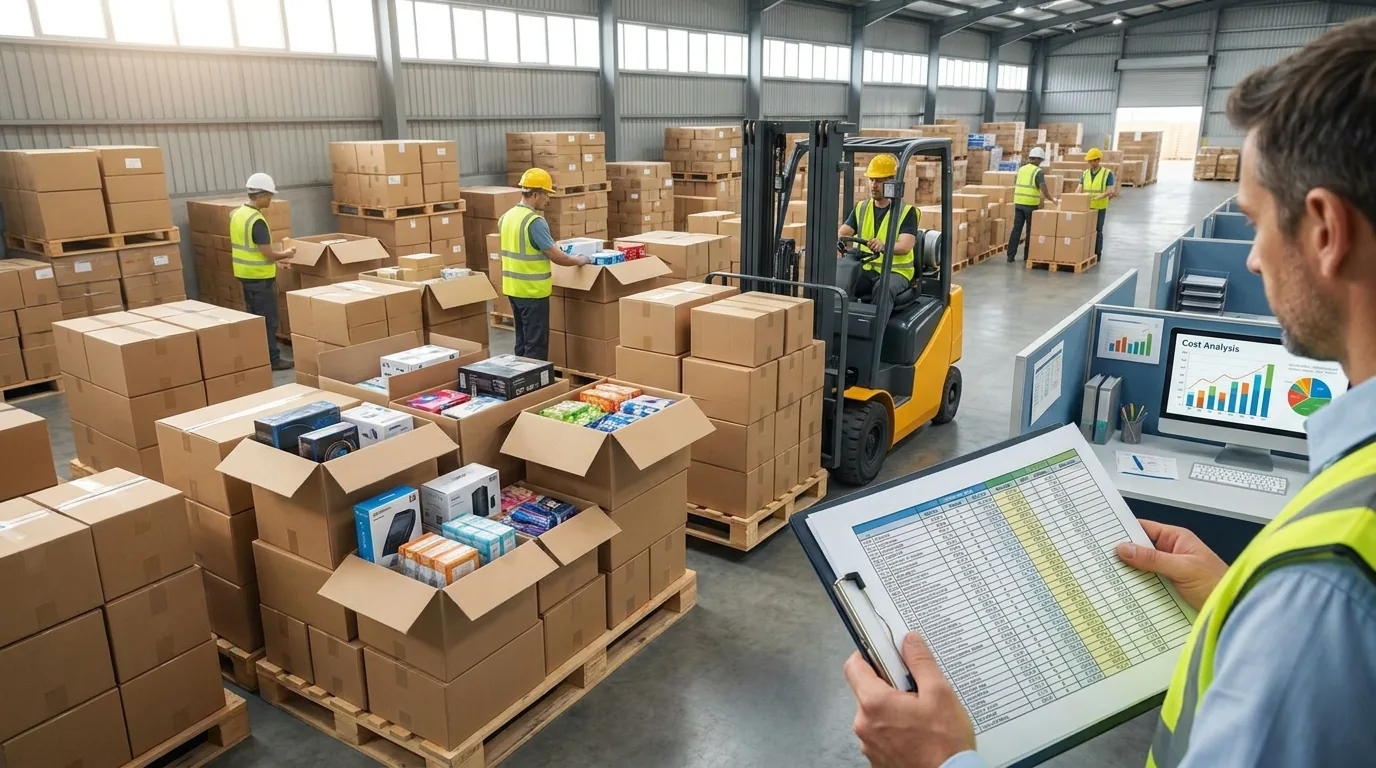
A planilha de custos de importação ajuda quem compra do exterior (indústria, varejo e e-commerce) a estimar o custo total antes de fechar o pedido e a revisar valores logo após o desembaraço. Ela é importante porque evita margens irreais, inconsistências fiscais e decisões com base em frete/câmbio desatualizados.
Planilha de custos de importação: o que é e por que ela existe
Uma planilha de custos de importação é um modelo de cálculo que consolida, em um só lugar, os gastos e tributos da operação. Ela existe para transformar dados dispersos (fatura, frete, seguro, taxas e impostos) em um custo final comparável ao preço de venda. Dessa forma, você decide com mais segurança antes de comprar e consegue conferir o que foi pago depois.
Na prática, a planilha serve para duas fases: simulação (pré-embarque) e conferência (pós-desembaraço). Além disso, ela facilita o alinhamento entre compras, financeiro, fiscal e logística. Em operações recorrentes, isso reduz retrabalho e aumenta a previsibilidade de caixa.
Quando a planilha realmente ajuda: decisões que dependem de custo total
A planilha ajuda quando você precisa tomar decisões com base no custo total posto no Brasil, e não apenas no preço do fornecedor. Ela também é útil quando existem variáveis relevantes, como Incoterm, modal, armazenagem e variação cambial. Consequentemente, você consegue comparar cenários e escolher o melhor risco-retorno.
Casos típicos em que ela é decisiva
- Formação de preço e margem: validar se o markup cobre tributos, despesas e capital imobilizado.
- Comparação de fornecedores: um item “mais barato” pode ficar mais caro com frete, seguro e taxas.
- Escolha de Incoterm e modal: o custo muda muito entre FOB/CIF e entre aéreo/marítimo.
- Planejamento de caixa: prever desembolsos em etapas (pagamento ao fornecedor, frete, taxas locais, tributos).
- Auditoria de despesas pós-chegada: conferir armazenagem, capatazia, THC e taxas do agente.
Exemplo prático (simulação)
Imagine uma empresa que importa um lote de componentes para revenda. O fornecedor cobra US$ 10.000 e o frete internacional é US$ 2.000, com seguro de US$ 50. Se a planilha considerar apenas o valor da mercadoria, a margem parece excelente; no entanto, quando entram despesas locais, tributos e variação cambial, a margem pode cair a ponto de inviabilizar a venda.
Uma boa planilha separa o que é custo do produto do que é despesa operacional, e evidencia o que muda por cenário (câmbio, frete, Incoterm). Assim, o decisor não “mistura” números e não precifica no escuro.
Quando a planilha vira risco: erros comuns que distorcem tributos e custo
A planilha vira risco quando substitui documentos e sistemas oficiais, ou quando é alimentada com premissas erradas. Ela também se torna perigosa quando alguém “trava” alíquotas e taxas como se fossem fixas. Portanto, o problema não é usar planilha, e sim usar planilha como verdade única.
Principais armadilhas que geram custo errado
- Base de cálculo incompleta: ignorar parcelas que compõem o valor aduaneiro ou despesas até o local de entrada.
- NCM e tributação estimadas “no feeling”: classificar errado muda alíquotas e pode gerar passivo.
- Confundir Incoterm: em CIF, frete e seguro já vêm embutidos; em FOB, entram separadamente.
- Não separar “estimativa” de “real”: custo projetado precisa de coluna para custo efetivo e variações.
- Taxas locais fora do radar: armazenagem, demurrage, taxa de desconsolidação, escaneamento e outras.
- Câmbio e datas: usar um câmbio “médio” sem registrar data e fonte cria distorções internas.
Valor aduaneiro é a base usada para calcular tributos na importação, formada pelo valor da mercadoria acrescido de frete e seguro até o local de entrada no país. Segundo a Receita Federal, conforme o Decreto nº 6.759/2009 (Regulamento Aduaneiro), art. 77, o valor aduaneiro segue as regras do Acordo de Valoração Aduaneira e orienta a tributação na importação. Na prática, uma planilha que não compõe corretamente esse valor tende a estimar impostos menores ou maiores do que o devido. Ignorar essa regra pode levar a divergências no despacho e a custos inesperados.
O que uma planilha “boa” precisa ter (e o que ela não deve prometer)
Uma planilha boa precisa ser auditável, rastreável e orientada a cenário. Ela deve mostrar de onde veio cada número e em que data foi coletado. Além disso, ela não deve prometer “valor exato” antes do desembaraço, porque há variáveis que só se confirmam com documentos finais.
Campos mínimos recomendados
- Dados do item: descrição, NCM, quantidade, unidade, país de origem e fabricante.
- Condições comerciais: Incoterm, moeda, forma de pagamento, prazos e fornecedor.
- Custos internacionais: valor da mercadoria, frete, seguro e outros custos até o ponto de entrada.
- Tributos e taxas: campos separados por tributo/taxa, com fonte e observações.
- Custos locais: armazenagem, capatazia, transporte interno e serviços de terceiros.
- Colunas “Estimado x Real”: variação absoluta e percentual, com motivo do desvio.
Comparação rápida: planilha simples x planilha auditável
A tabela abaixo ajuda a diferenciar uma planilha “para ter um número” de uma planilha que suporta decisão e conferência.
| Critério | Planilha simples | Planilha auditável |
|---|---|---|
| Fonte dos dados | Valores digitados sem referência | Campos com origem (invoice, conhecimento, DI/DUIMP quando aplicável) e data |
| Cenários | Um único câmbio e um único frete | Múltiplos cenários (câmbio, modal, Incoterm) e sensibilidade |
| Conferência pós-desembaraço | Não prevê “real x estimado” | Conciliação e justificativa de variações |
| Risco de erro | Alto, por falta de rastreabilidade | Menor, por validações e trilha de auditoria |
Como manter a planilha confiável ao longo do tempo
Para manter a planilha confiável, você precisa de governança de dados e rotina de revisão. Também é essencial definir quem pode alterar fórmulas e quem apenas preenche campos. Dessa forma, a planilha vira um instrumento de controle, e não uma fonte de ruído.
Rotina recomendada de controle
- Padronize entradas: listas suspensas para Incoterm, moeda e modal reduzem erros de digitação.
- Trave fórmulas: proteja células críticas e registre versão do arquivo.
- Registre premissas: câmbio usado, data, cotação do frete e validade da proposta.
- Faça conciliação: após o desembaraço, compare estimado x real e ajuste parâmetros.
Onde a orientação técnica faz diferença
O ponto sensível costuma ser a consistência fiscal e aduaneira das premissas, como classificação fiscal e composição do valor aduaneiro. A Receita Federal é o órgão que centraliza regras e controles relacionados ao despacho e à tributação na importação, e isso exige cuidado com documentos e bases. Por isso, muitas empresas usam a planilha como “painel” e deixam validações críticas com apoio especializado.
A .com.br ajuda a estruturar esse processo de forma prática, definindo campos, rotinas e validações para reduzir divergências. Além disso, a .com.br pode orientar como transformar a planilha em um fluxo de conferência e aprovação, evitando decisões baseadas em números frágeis.
Perguntas Frequentes
Planilha de importação substitui o cálculo do despachante?
Não. Ela serve para simular e conferir, mas não substitui documentos e apurações formais do processo. O ideal é usar a planilha como controle interno e comparar com os valores efetivos do desembaraço.
Qual é o maior erro ao montar custos de importação?
O maior erro é usar bases incompletas e premissas não rastreáveis, como câmbio “chutado” e taxas locais ignoradas. Isso distorce o custo final e leva a precificação errada.
Com que frequência devo revisar a planilha?
Revise sempre que mudar fornecedor, Incoterm, modal, rota ou quando houver variações relevantes de frete e câmbio. Também vale revisar após cada importação para ajustar o “estimado x real”.
Posso usar a mesma planilha para qualquer produto?
Você pode usar a mesma estrutura, mas não as mesmas premissas. Produtos diferentes podem ter NCM, tratamento tributário e exigências distintas, então os campos precisam suportar essas variações.
Como saber se minha planilha está “boa o suficiente”?
Ela está boa quando permite rastrear a origem de cada valor, testar cenários e conciliar com o realizado. Se o arquivo não mostra fontes e datas, o risco de erro cresce rapidamente.
Revisado pela equipe técnica de .com.br.
Se o seu custo “na planilha” não fecha com o custo real, você perde margem e previsibilidade. Fale com a .com.br agora mesmo.
Fale com um especialista para validar sua planilha