
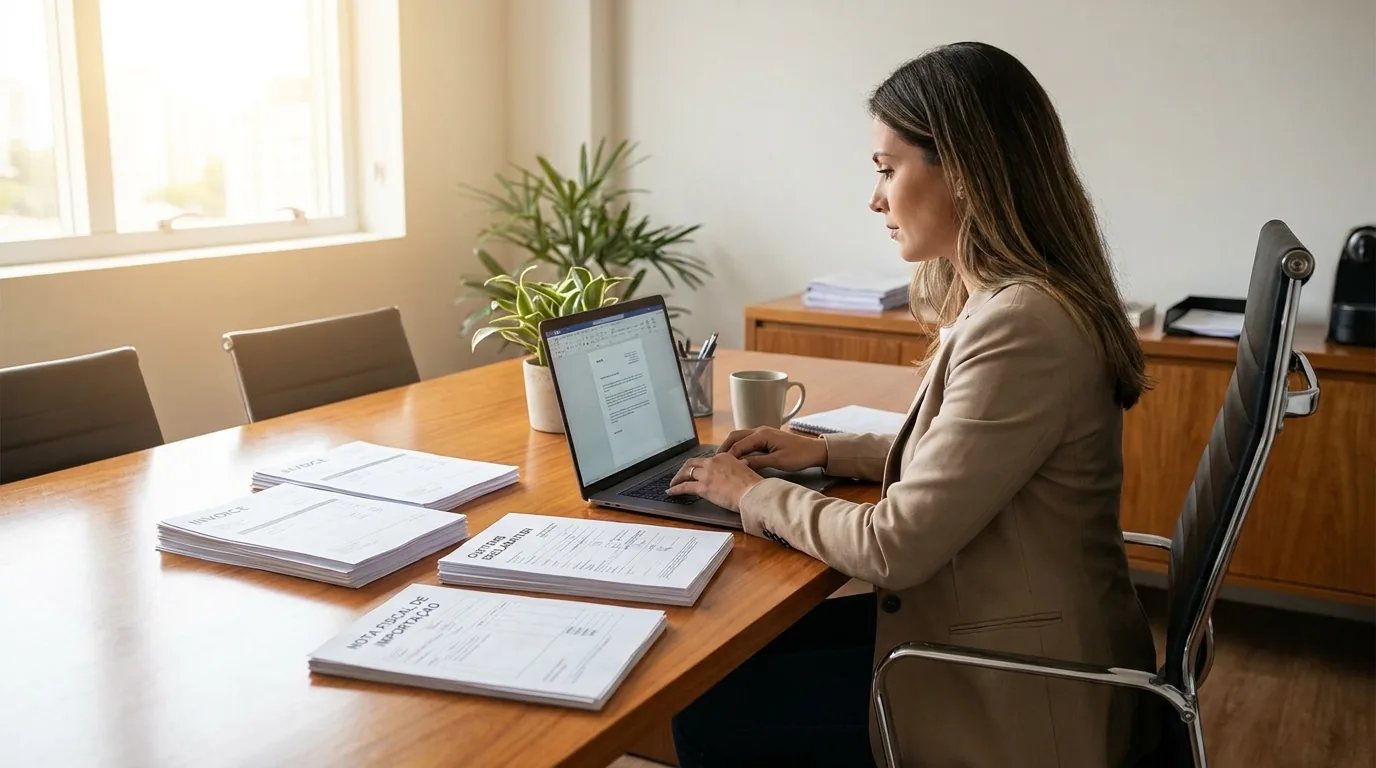
Para empresas e profissionais que importam mercadorias, os documentos para nota fiscal de importação são o conjunto de comprovantes fiscais e aduaneiros que sustentam a emissão da NF-e após o desembaraço. Eles devem estar organizados no momento da entrada no estoque, porque garantem crédito tributário correto e reduzem riscos de autuação pela Receita Federal.
Documentos para nota fiscal de importação: quais são e por que você precisa deles
Os documentos exigidos para emitir a nota fiscal de importação comprovam a origem, o desembaraço aduaneiro e a composição de custos e tributos da operação. Na prática, eles servem para preencher corretamente os campos da NF-e (CFOP, impostos, valores aduaneiros e dados do DI/DUIMP).
Sem essa base documental, a empresa pode errar alíquotas, destacar tributos indevidos ou deixar de lançar informações obrigatórias. Consequentemente, isso afeta o custo do produto, a escrituração e a conformidade perante a Receita Federal e a SEFAZ do estado.
O que é a nota fiscal de importação e em que momento ela é emitida
A nota fiscal de importação é a NF-e de entrada que formaliza a internalização da mercadoria no estabelecimento do importador. Ela costuma ser emitida após o desembaraço aduaneiro, com base nos dados do processo de importação e nos valores efetivamente apurados.
Esse documento é essencial para entrada em estoque, apuração de tributos e rastreabilidade contábil. Além disso, ele amarra a operação ao documento aduaneiro (DI ou DUIMP) e aos comprovantes de recolhimento.
Nota Fiscal Eletrônica (NF-e) é o documento fiscal digital que substitui a nota fiscal em papel e documenta operações de circulação de mercadorias. Sua validade jurídica é garantida pela assinatura digital e pela autorização de uso pela administração tributária, conforme o Ajuste SINIEF 07/2005, cláusula primeira, no âmbito do CONFAZ e das SEFAZ. Na importação, emitir a NF-e com dados divergentes do desembaraço pode gerar exigências fiscais e dificultar a escrituração correta.
Checklist dos documentos aduaneiros e fiscais mais usados na emissão
Para emitir a NF-e de importação, você precisa reunir documentos que comprovem o desembaraço e detalhem valores e tributos. Em geral, o núcleo do dossiê é composto pelo documento aduaneiro (DI/DUIMP) e pelos comprovantes de recolhimento e transporte.
Na rotina, quem faz a emissão (fiscal/contábil) cruza esses dados com a compra internacional e com as despesas acessórias. Dessa forma, você evita inconsistências em base de cálculo de II, IPI, PIS/COFINS-Importação e ICMS.
Documentos normalmente indispensáveis
- Declaração de Importação (DI) ou DUIMP (quando aplicável), com número, adição/itens e dados do desembaraço.
- Comprovantes de recolhimento dos tributos incidentes (por exemplo, DARF/guia conforme o tributo e o regime).
- Conhecimento de embarque (BL/AWB/CRT), conforme modal (marítimo, aéreo, rodoviário).
- Fatura comercial (Commercial Invoice), com valores, moeda, Incoterms e condições de venda.
- Packing list, para conferência de volumes, pesos e itens.
- Comprovantes de despesas aduaneiras e logísticas (frete internacional, seguro, armazenagem, capatazia, taxas do agente de carga, despacho aduaneiro).
- Comprovante de câmbio/pagamento, quando aplicável, para suportar valores em moeda estrangeira e conversão.
- Licenças/anuências quando exigidas (por exemplo, órgãos anuentes), para justificar restrições e liberações do processo.
Documentos que evitam retrabalho na escrituração
- Espelho da DI/relatório do desembaraço com detalhamento por item (NCM, quantidades, tributos).
- Memória de cálculo do ICMS na importação, conforme regra estadual, para validar base e recolhimento.
- Contrato de transporte e faturas de frete/seguro, para compor valor aduaneiro quando aplicável.
Como os documentos alimentam os campos críticos da NF-e (o que conferir)
Os documentos não servem apenas para “ter em arquivo”; eles determinam os campos que a SEFAZ valida e que a auditoria interna revisa. Portanto, a conferência deve ser orientada por quais informações a NF-e precisa carregar para refletir o desembaraço.
Na prática, a maior parte dos erros vem de divergência entre invoice, DI/DUIMP e despesas acessórias. Além disso, a falta de vinculação correta do documento aduaneiro pode comprometer rastreabilidade e compliance.
Campos e pontos de atenção mais comuns
- Identificação do documento aduaneiro: número da DI (ou DUIMP), data do desembaraço e itens/adições.
- NCM e descrição: devem refletir o desembaraço e a classificação usada no processo.
- CFOP de entrada: depende da finalidade e do enquadramento da operação (importação para comercialização, industrialização etc.).
- Base de cálculo e tributos: validar se os valores usados na NF-e batem com os recolhimentos e com a memória de cálculo.
- Despesas acessórias: frete, seguro e outras despesas que componham custo e, quando aplicável, base de tributos.
Base normativa: por que a documentação é exigida e como isso se conecta à fiscalização
As exigências documentais existem porque a importação envolve tributos federais e estaduais, além de controles aduaneiros. Assim, a fiscalização cruza a NF-e com o processo de importação e com a escrituração fiscal/contábil.
Em termos de referência, a Receita Federal disciplina obrigações e regras de importação, enquanto o CONFAZ e as SEFAZ sustentam o modelo e a validade da NF-e. Consequentemente, inconsistências podem aparecer em auditorias, malhas e fiscalizações presenciais.
Normas que costumam ser citadas no contexto da NF-e
Do ponto de vista da emissão e validade da NF-e, o Ajuste SINIEF 07/2005 estabelece o modelo nacional, no âmbito do CONFAZ e das SEFAZ. Já a documentação e controles da importação se relacionam com regras federais e procedimentos da Receita Federal, que podem variar conforme regime e tipo de operação.
Exemplos práticos de organização (o que funciona no dia a dia)
Na rotina, o que mais acelera a emissão é padronizar um “dossiê de importação” por embarque e por DI/DUIMP. Dessa forma, a equipe fiscal localiza rapidamente os dados para preencher a NF-e e para sustentar a escrituração.
Um cenário comum é uma empresa que importou 3 itens no mesmo embarque, com frete e seguro separados na invoice. Se ela não separar despesas por item (critério interno consistente), o custo unitário pode ficar distorcido e afetar margem e precificação.
Modelo simples de pasta (digital) por operação
- 01_DI_DUIMP_e_relatorios.pdf
- 02_Invoice_e_PackingList.pdf
- 03_Conhecimento_de_Embarque.pdf
- 04_Guias_e_Comprovantes_de_Recolhimento.pdf
- 05_Despesas_Acessorias_(frete_seguro_armazenagem).pdf
- 06_Memoria_de_Calculo_ICMS_e_tributos.xlsx
- 07_NFe_Entrada_XML_e_DANFE.pdf
Erros frequentes ao reunir documentos e como evitar
Os erros mais comuns são de consistência: valores, datas e identificação do documento aduaneiro. Por isso, o controle deve ser feito antes da emissão, e não depois da NF-e autorizada.
Quando há divergência, o retrabalho pode envolver carta de correção, ajustes de escrituração e, em casos mais graves, autuações. Além disso, a falta de evidências pode impedir a defesa técnica em uma fiscalização.
Antes de emitir, verifique estes pontos:
- DI/DUIMP está finalizada e o desembaraço ocorreu (data e status conferidos).
- Invoice e câmbio convergem para os valores usados na escrituração.
- Tributos recolhidos têm comprovantes arquivados e conciliados.
- Despesas acessórias estão documentadas e atribuídas com critério consistente.
Quando buscar suporte especializado
Vale buscar suporte quando há muitas adições/itens, diferentes Incoterms, importação por conta e ordem, ou dúvidas na composição de base de tributos. Nesses casos, um checklist genérico não cobre as particularidades da operação.
A .com.br apoia rotinas de documentos necessários para emitir nota fiscal de importação com foco em consistência, rastreabilidade e redução de risco. Além disso, a .com.br ajuda a estruturar um fluxo de conferência para evitar retrabalho entre logística, fiscal e financeiro.
Perguntas Frequentes
Quais são os documentos mínimos para emitir a NF-e de importação?
Em geral, você precisa da DI (ou DUIMP, quando aplicável), invoice, conhecimento de embarque e comprovantes de recolhimento dos tributos. O ideal é incluir também packing list e despesas acessórias para fechar custo e bases.
Posso emitir a nota fiscal de importação antes do desembaraço aduaneiro?
Na prática, a emissão costuma ocorrer após o desembaraço, porque os dados finais de tributos e liberação ficam consolidados nesse momento. Emitir antes aumenta o risco de divergências com o processo perante a Receita Federal e a SEFAZ.
Quais despesas precisam estar documentadas para compor o custo na entrada?
Frete, seguro e despesas logísticas/aduaneiras que a empresa reconhece como parte do custo devem ter comprovantes. Isso facilita conciliação e sustenta a formação do custo unitário por item.
DI e DUIMP são a mesma coisa?
Não. A DI é o documento tradicional do despacho de importação, enquanto a DUIMP integra o Portal Único e pode se aplicar a operações enquadradas no novo fluxo. O que vale para a sua NF-e é o documento efetivamente utilizado no desembaraço.
O que acontece se eu não guardar os documentos da importação?
Você perde evidência para comprovar valores e tributos, o que pode gerar glosas, exigências e autuações. Além disso, dificulta auditoria interna e a defesa técnica em fiscalizações.
Revisado pela equipe técnica de .com.br.
Se a sua equipe perde tempo com divergências entre DI/DUIMP, invoice e tributos, um dossiê bem estruturado resolve. Fale com a .com.br agora mesmo.
Fale com um especialista para emitir sua nota